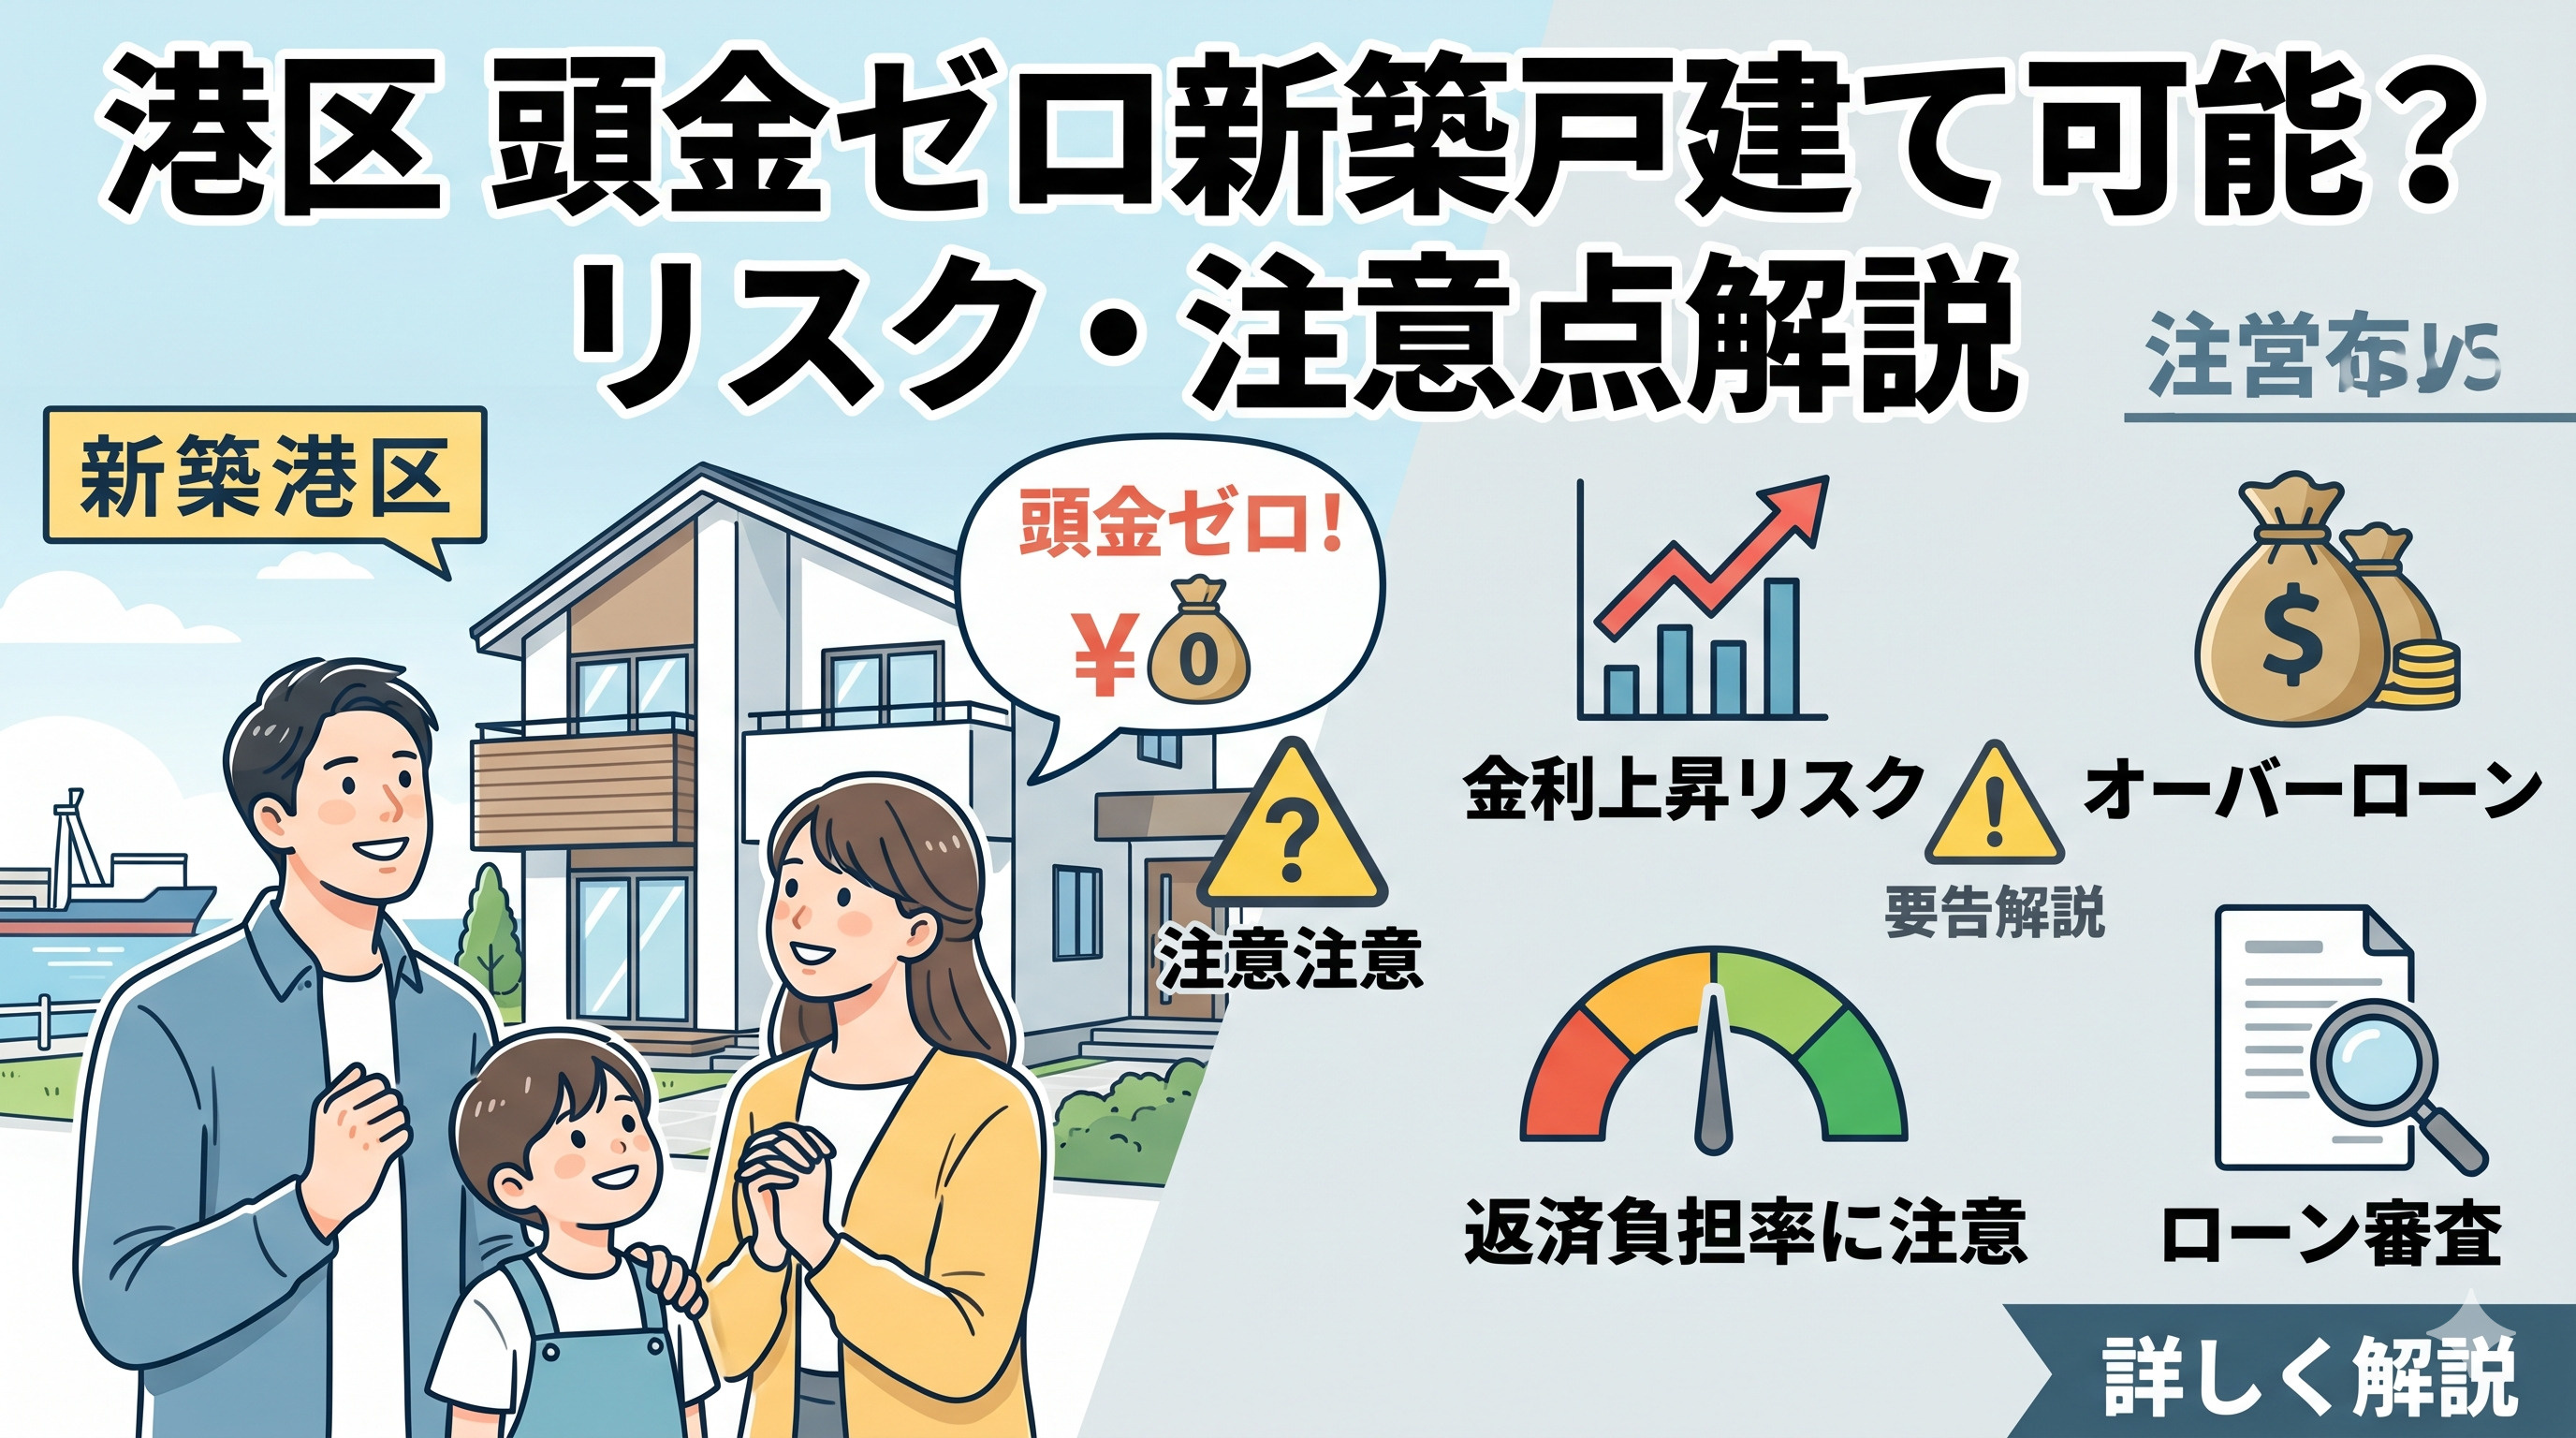
港区で頭金ゼロ新築戸建ては可能?リスクと注意点を詳しく解説
名古屋市港区で新築戸建てを頭金ゼロで購入できる、と聞くと魅力的に感じる一方で、本当に大丈夫なのか不安になる方も多いのではないでしょうか。
実際、住宅ローンや資金計画には、事前に押さえておきたいリスクと注意点がいくつもあります。
しかし、ポイントを理解して進めれば、無理のない範囲でマイホームを実現することも十分可能です。
このコラムでは、名古屋市港区の新築戸建てを頭金ゼロで検討する際に知っておきたい基礎知識から、住宅ローンの仕組み、将来の家計を守るための考え方まで、順を追ってわかりやすく解説します。
まずは、あなたの状況でどこにリスクが潜んでいるのか、一緒に整理していきましょう。
名古屋市港区で頭金ゼロ新築戸建て購入の基本理解
名古屋市港区の新築戸建ては、物件価格や立地条件によって必要な借入額が大きく変わります。
国土交通省の住宅市場動向調査などでも、新築一戸建て取得者の所要資金が年収の数倍に達する傾向が示されており、住宅購入では年収倍率を意識した資金計画が重要とされています。
このような住宅購入で頭金ゼロを前提にすると、物件価格に対して借入額の割合が非常に大きくなり、返済負担が重くなりやすい点を理解しておくことが大切です。
そのため、まずは世帯年収と今後の家計見通しから、安全に返済できる借入総額の目安を把握したうえで、現実的に頭金ゼロで狙いやすい価格帯を検討することが重要になります。
住宅取得の資金計画では、「頭金」「諸費用」「住宅ローン」の役割を分けて考えることが基本になります。
物件価格の一部として支払う頭金に対し、登記費用や税金、ローン手数料などの諸費用は、通常は現金での支払いが求められます。
一方で、住宅ローンは物件価格の大部分を長期で分割返済する仕組みであり、一部の金融機関や公的ローンでは、頭金が少ない、またはゼロでも利用できる商品が用意されています。
ただし、頭金ゼロで借入可能な場合でも、諸費用まで含めて借りるかどうか、金利や返済期間の条件がどうなるかなど、商品ごとの仕組みを丁寧に確認することが欠かせません。
住宅ローンの審査では、世帯年収と毎月返済額の割合を示す返済負担率や、勤務形態、他の借入状況などが重視されます。
金融機関の多くは、返済負担率がおおむね年収の30%前後から35%程度までに収まるかどうかを目安とし、無理のない返済ができるかを確認しています。
また、住宅金融支援機構の調査でも、住宅ローン利用者の多くが世帯年収に対して複数倍の借入を行っている実態が示されており、年収に見合った借入水準の見極めが重要とされています。
さらに、自己資金が全く無い場合には、万一の支出増に対する備えが乏しいと判断され、頭金ゼロであっても、一定の預貯金や安定した家計管理があるかどうかが審査や資金計画上の重要なポイントになります。
| 項目 | 確認する内容 | 名古屋市港区での留意点 |
|---|---|---|
| 価格帯の傾向 | 新築戸建て価格の把握 | 年収倍率が高くなりすぎないか確認 |
| 資金内訳 | 頭金と諸費用の区別 | 諸費用の現金準備を重視 |
| 審査基準 | 返済負担率と年収水準 | 自己資金と預貯金の有無 |
頭金ゼロで名古屋市港区新築戸建てを買う主なリスク
頭金ゼロで住宅ローンを組むと、借入額が増えるため毎月返済額も高くなる傾向があります。
住宅金融支援機構の調査では、返済負担率が高い世帯ほど家計のやり繰りに負担を感じる割合が高い結果が示されています。
また、変動金利型の利用が多い中、金利が将来上昇すると返済額が増え、教育費や生活費を圧迫するおそれがあります。
特に頭金ゼロの場合は、家計に余裕が少ない状態で長期の返済を続けることになりやすいため、慎重な検討が必要です。
次に、物件価格が下落した場合の「オーバーローン」リスクがあります。
借入額が購入価格のほぼ全額となる頭金ゼロでは、返済開始直後は元本があまり減らず、住宅ローン残高が高止まりしやすい状態です。
このとき、市場価格が下がると、売却価格よりローン残高の方が多い状況になり、自己資金を追加しないと売却しにくくなります。
転勤や家族構成の変化などで住み替えが必要になった場合、自由に動けない可能性がある点を理解しておくことが大切です。
さらに、購入後にかかる各種費用への備えが不足しやすい点も頭金ゼロの注意点です。
固定資産税や都市計画税、火災保険・地震保険料に加え、将来の修繕費や設備交換費など、毎月のローン返済以外の支出が継続的に発生します。
総務省の家計関連統計でも、住居費以外の光熱費や保険料、教育費などが家計を圧迫している実態がうかがえます。
頭金を貯めずに購入すると、これらの支出に備える貯蓄が十分に確保できず、急な出費が発生した際に家計が一気に苦しくなるおそれがあります。
| リスク項目 | 具体的な内容 | 家計への影響 |
|---|---|---|
| 返済額増加 | 毎月返済の高額化 | 生活費圧迫 |
| オーバーローン | 売却価格より残債多額 | 住み替え困難 |
| 購入後費用 | 税金保険修繕費 | 貯蓄不足リスク |
住宅ローンや資金計画に不安がある方向けチェックポイント
まず確認したいのは、毎月の返済額が家計に無理なく収まっているかどうかという点です。
一般的に、住宅ローンの年間返済額が年収の25%前後までであれば、比較的安全とされています。
また、頭金ゼロの場合は、とくに返済負担率を低めに抑え、生活費や貯蓄の余裕を残すことが大切です。
さらに、ボーナス返済は将来の減額や支給停止の可能性も踏まえ、あくまで無くなっても返済が続けられるかを基準に検討することが重要です。
次に、住宅ローンの借入額を考える際には、現在の支出だけでなく、今後見込まれる教育費や老後資金も含めた長期的な家計の流れを整理する必要があります。
子どもの進学時期や進路によって教育費のピークは変わり、住宅ローン返済と重なると家計が急に厳しくなるおそれがあります。
また、老後に必要となる生活費や医療費を踏まえ、定年までにどの程度返済を進めておくかという視点も欠かせません。
このように、住宅ローンは「今払えるか」だけでなく、「人生全体で無理がないか」を基準に検討することが大切です。
さらに、頭金ゼロで購入を検討する場合でも、諸費用や引っ越し費用、当面の生活予備資金として、ある程度の現金は確保しておくことが望ましいです。
一般的に、諸費用として物件価格の数%程度が必要となるほか、家具・家電の購入費や引っ越し代も加わります。
加えて、急な病気や収入減に備え、少なくとも生活費数か月分の預貯金を残すことが、無理のない資金計画につながります。
このとき、「まずは生活予備資金」「次に諸費用と引っ越し費用」「そのうえでローン返済」という順番で優先順位をつけると、判断しやすくなります。
| 確認項目 | 目安・考え方 | 優先順位 |
|---|---|---|
| 返済負担率 | 年収25%前後以内 | 最優先で確認 |
| ボーナス返済 | 無くても返済可能 | 慎重に検討 |
| 生活予備資金 | 生活費数か月分確保 | 頭金より優先 |
名古屋市港区で頭金ゼロ購入を検討する際の安全な進め方
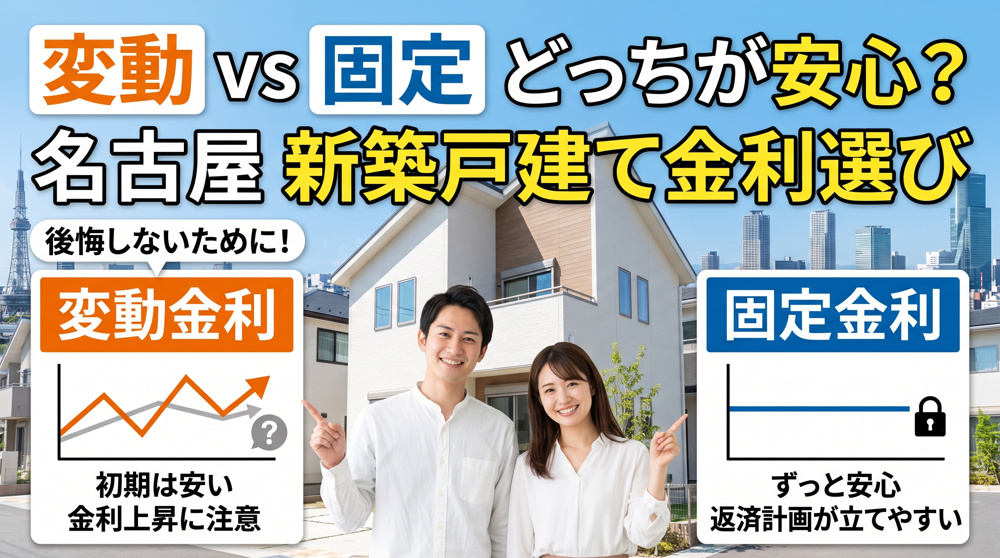
まずは住宅ローンの金利タイプごとの特徴を押さえておくことが大切です。
変動金利は金利水準が低い傾向にありますが、市場金利の動きによって将来の返済額が増える可能性があります。
一方で全期間固定金利は、返済額が一定で長期の資金計画を立てやすい反面、借入当初の金利は高くなる傾向があります。
また、一定期間のみ固定される期間固定型は、固定期間終了後の金利見直しのタイミングで返済額が変動するため、その時点での家計や金利水準を見込んだ検討が重要です。
次に、頭金ゼロであっても無理のない返済計画を立てることが安全な進め方につながります。
毎月返済額は、現在の家計に加えて数年先の収入や支出の変化も見越して設定し、余裕資金が残る水準に抑えることが望ましいです。
また、将来の繰上返済を見据え、賞与や臨時収入の一部を計画的に貯蓄しておくことで、金利負担の軽減や返済期間の短縮が期待できます。
さらに、家計簿や家計管理アプリなどを活用し、固定費と変動費を整理しながら、返済原資を安定的に確保する工夫も有効です。
加えて、名古屋市港区で新築戸建てを頭金ゼロで購入する場合には、将来の住み替えや賃貸活用といった出口戦略を事前に検討しておくことが重要です。
例えば、家族構成や勤務先の変化により、数十年同じ住まいに住み続けない可能性も踏まえて、売却や賃貸に出しやすい間取りや立地かどうかを冷静に見極める必要があります。
また、住宅ローンの残高と市場価格の関係を意識し、一定期間ごとに残高推移や周辺の成約事例を確認しておくと、出口の選択肢を検討しやすくなります。
このように、購入時だけでなく将来の利用方法まで含めて考えることで、資産性とリスクのバランスを取りながら安全に進めることができます。
| 金利タイプ | 主なメリット | 主なリスク |
|---|---|---|
| 変動金利型 | 当初返済額が抑えやすい | 将来の返済額増加リスク |
| 全期間固定金利型 | 返済額が長期で安定 | 借入当初の金利水準の高さ |
| 期間固定金利型 | 一定期間の返済額の見通し | 固定期間終了後の金利上昇懸念 |
名古屋市港区で新築戸建ての頭金ゼロ購入を考える方からよくある質問
名古屋市港区で新築戸建てを頭金ゼロで購入することは可能ですか?
条件を満たせば、頭金ゼロで購入できる可能性はあります。ただし、金融機関の審査では年収、返済負担率、勤続年数、他の借入状況、預貯金の有無などを総合的に見られます。借りられる金額ではなく、無理なく返せる金額を基準に考えることが大切です。
頭金ゼロでも諸費用は必要ですか?
必要になるケースが多いです。登記費用、ローン手数料、保証料、火災保険料、引っ越し費用、家具・家電購入費などは、物件価格とは別に発生します。諸費用までローンで借りられる商品もありますが、借入総額が増えるため慎重に判断しましょう。
頭金ゼロ購入で一番注意すべきリスクは何ですか?
借入額が大きくなり、毎月返済や総支払額が増えやすい点です。さらに、購入後に物件価格が下がると、売却価格よりローン残高が多くなるオーバーローンのリスクもあります。将来の住み替え可能性まで含めて確認しておきましょう。
頭金ゼロで購入する場合、返済負担率はどのくらいが安心ですか?
一般的には、年間返済額を年収の25%前後までに抑えると比較的安心とされています。頭金ゼロの場合は借入額が大きくなりやすいため、金融機関の上限まで借りるのではなく、生活費や教育費、修繕費の余裕を残した返済額にすることが重要です。
住宅ローンの金利タイプはどれを選べばよいですか?
変動金利は当初の返済額を抑えやすい一方で、将来の金利上昇リスクがあります。全期間固定金利は返済額が安定しやすい反面、当初金利が高めになりやすいです。頭金ゼロの場合は返済額の増加リスクを受けやすいため、家計の余裕と将来の支出を踏まえて比較しましょう。
まとめ
頭金ゼロで名古屋市港区の新築戸建てを購入すること自体は可能ですが、毎月返済や総支払額、将来の金利変動などのリスクを丁寧に見極めることが大切です。
年収や返済負担率だけでなく、教育費や老後資金、万一の医療費まで含めたライフプラン全体から、無理のない借入額を一緒に考えることで、安心して新生活をスタートできます。
当社では、頭金ゼロを前提にした住宅ローンのシミュレーションや、金利タイプ別の比較、将来の住み替えを見据えた出口戦略まで、無料でご相談いただけます。
「自分はいくらまでなら安全に借りてよいのか」「この返済計画で本当に大丈夫か」と不安をお持ちの方は、まずはお気軽にお問い合わせください。
名古屋市港区で新築戸建てをご検討中の方へ
物件探しから見学、資金計画のご相談まで。
頭金ゼロ購入の可否や毎月返済額も踏まえて、ご希望に合う住まい探しを丁寧にご案内いたします。
完成前だからこそ選べる先行者特典です。気になる物件がある方は、お早めにご相談ください。
定休日:毎週水曜日