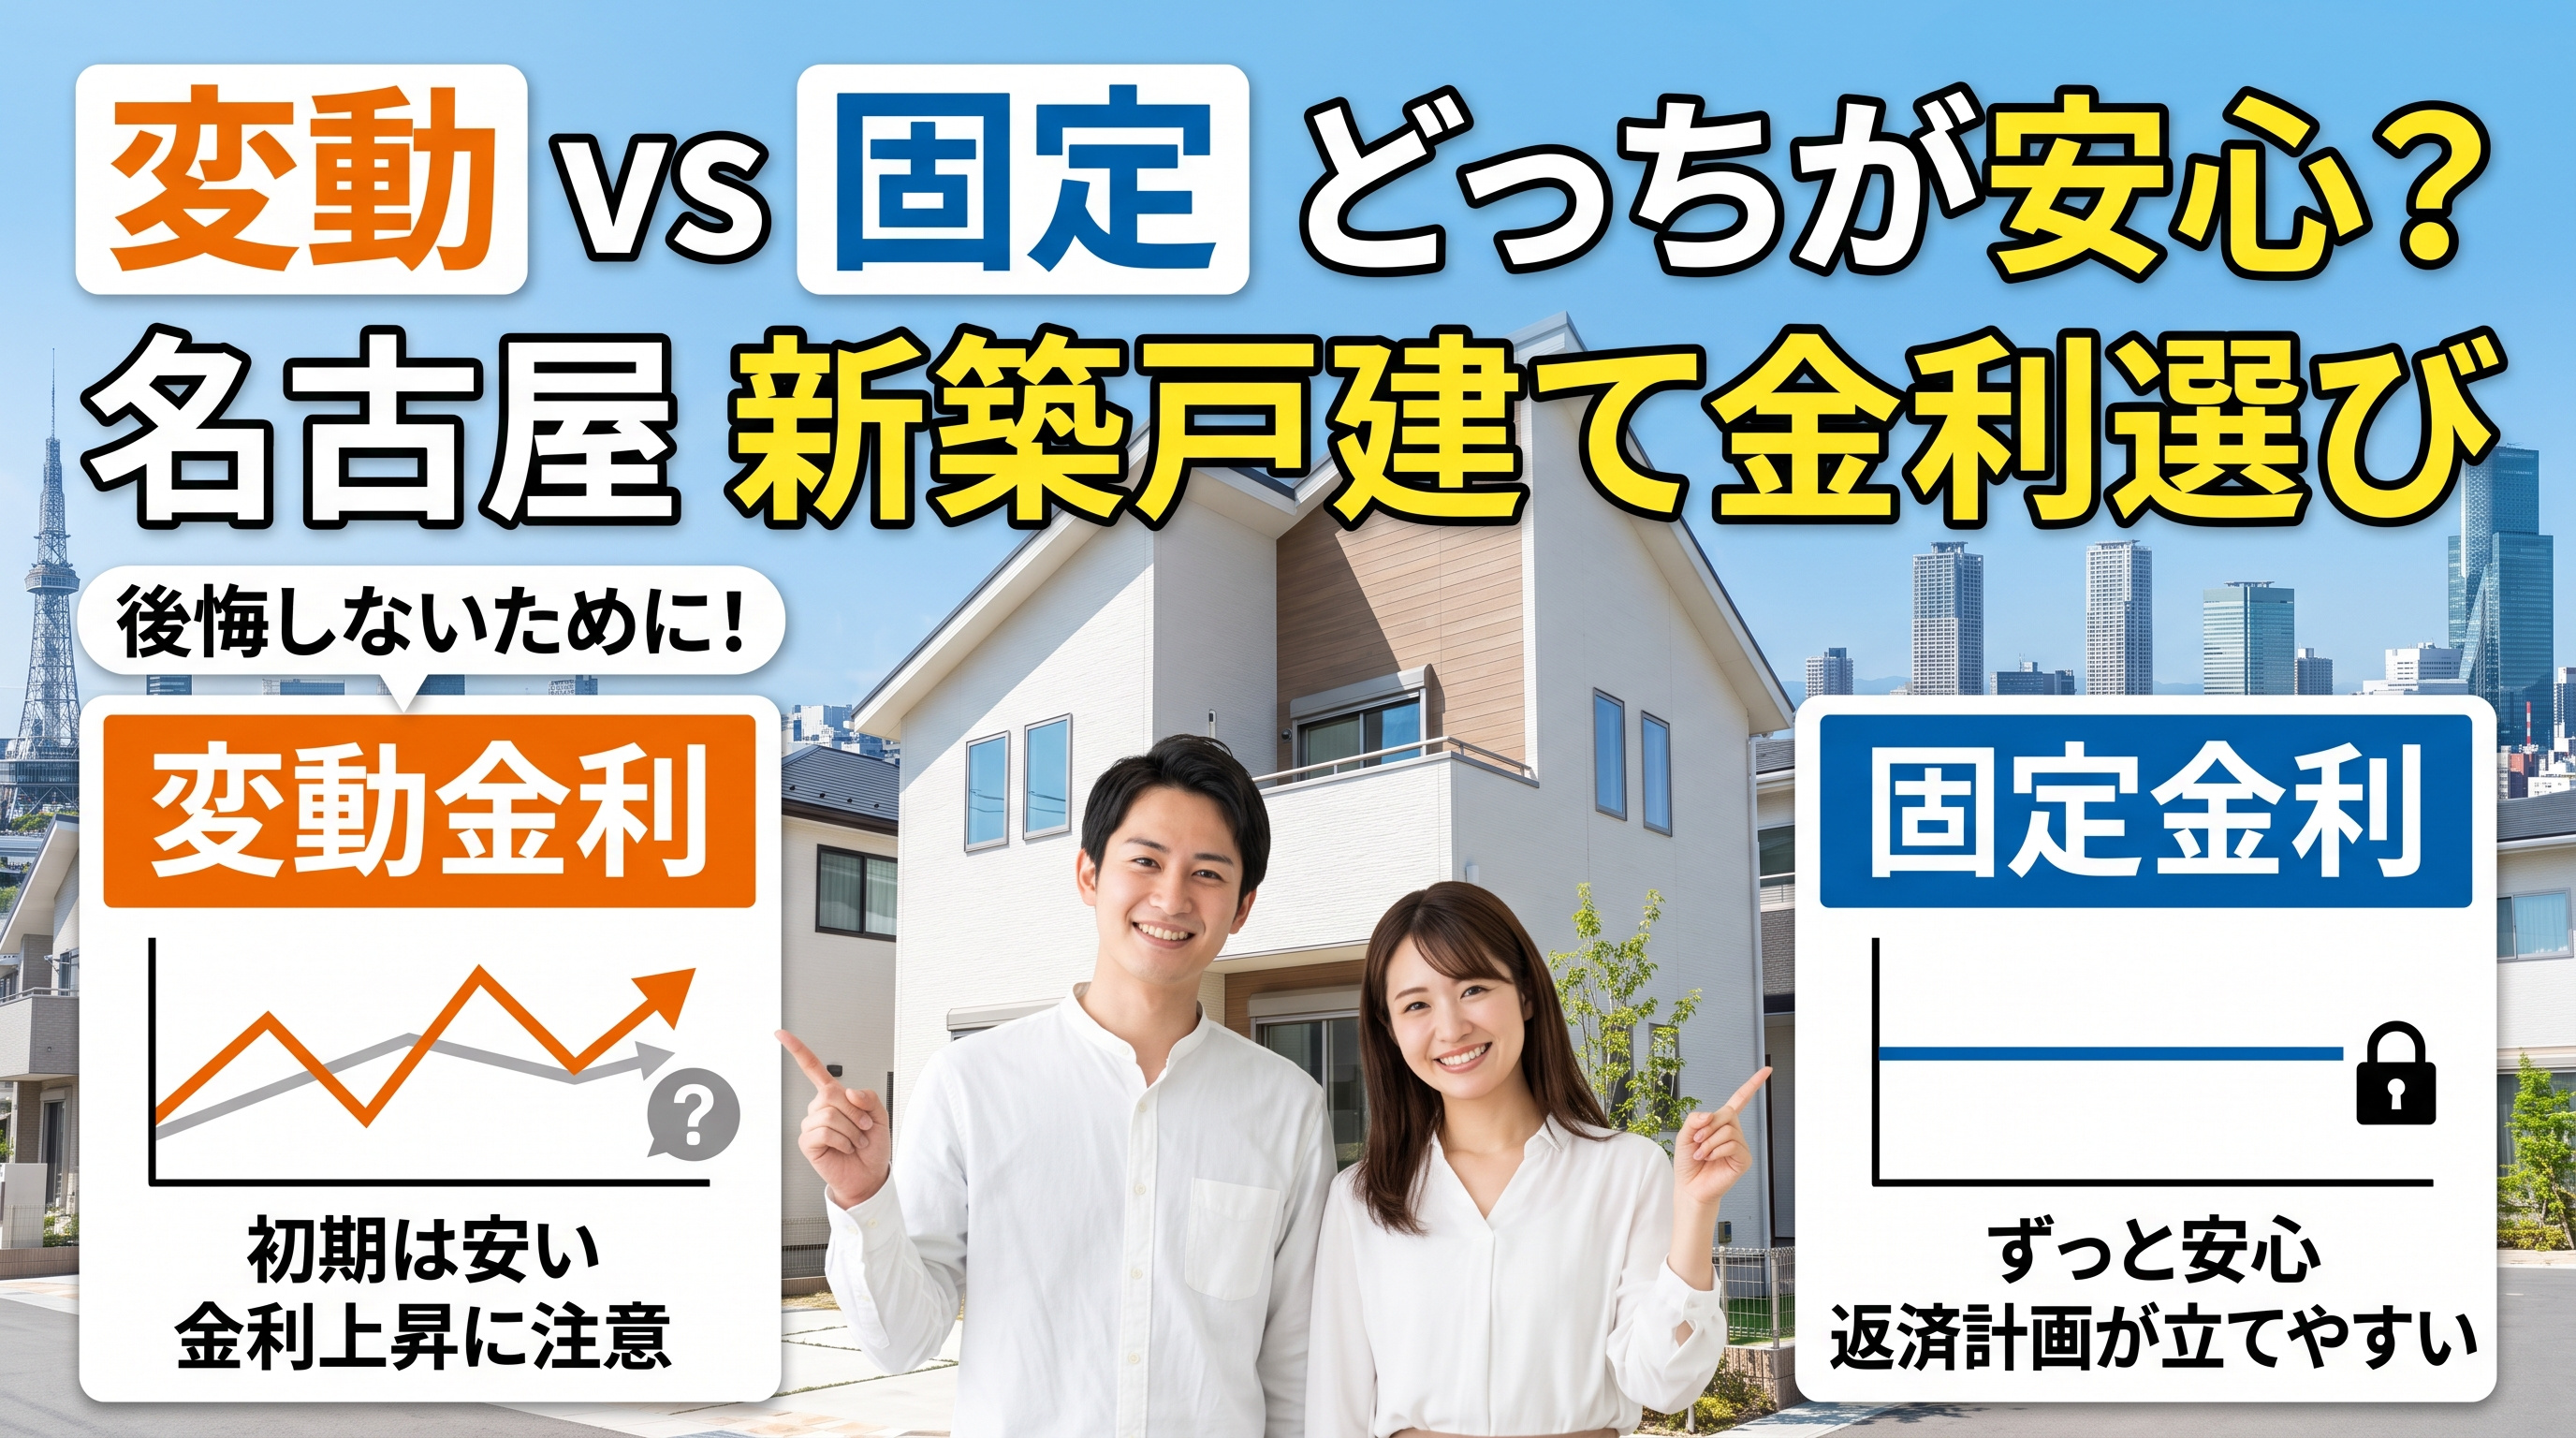
変動金利と固定金利どっちが安心?名古屋の新築戸建てで後悔しない金利選び
住宅ローンの金利が上昇し始めると、変動金利と固定金利のどちらを選ぶべきか、不安を感じる方も多いのではないでしょうか。
とくに名古屋市周辺で新築戸建てを検討している方にとっては、毎月いくら返済し、将来の家計にどのような影響が出るのかが気になるところです。
変動金利と固定金利にはそれぞれ特徴があり、単純な金利の低さだけでなく、収入の安定度や教育費、老後資金、繰上返済の予定などを含めて判断することが重要です。
このコラムでは、名古屋市周辺で新築戸建てを購入する方に向けて、変動金利・固定金利それぞれの仕組みとリスク、そして家計とのバランスの取り方を分かりやすく解説します。
無理のない住宅ローン返済計画を考えるための判断材料として、ぜひ参考にしてください。
この記事で分かること
変動金利と固定金利のどちらが適しているかは、金利水準だけでは決められません。収入の安定度や教育費・老後資金などのライフプラン、金利上昇時に家計がどこまで対応できるかを整理して選ぶことが重要です。毎月返済額だけでなく、将来の支出や繰上返済の予定まで含めて比較することで、自分たちに合った住宅ローンを検討しやすくなります。
名古屋で新築戸建て購入時の金利選択の基本
住宅ローンの金利タイプは大きく「変動金利」「全期間固定金利」「固定期間選択型」の3つに分かれます。
変動金利は市場金利の動きに応じて定期的に見直される一方で、全期間固定金利は完済まで金利が変わらない仕組みです。
固定期間選択型は、当初一定期間のみ金利を固定し、その後は変動金利か再度の固定を選び直す方式で、多くの金融機関が採用しています。
どこまで金利変動リスクを許容できるかによって、適した金利タイプは変わります。
住宅金融支援機構の調査などでは、住宅ローン利用者が複数の金利タイプから選択していることが分かります。
一方で、借入期間が長く、借入額が大きい場合には、金利上昇時の返済額増加を不安に感じ、全期間固定金利や長めの固定期間選択型を検討する考え方もあります。
特に新築戸建ての取得では、建物価格に加えて諸費用も踏まえ、総返済額と毎月の返済計画の両面から金利タイプを検討することが大切です。
金利タイプごとの仕組みと特徴を理解したうえで、自身の家計状況や将来の収入見通しに合う選択を行う必要があります。
新築戸建て購入時には、長期間の住宅ローンを組むケースも多いため、借入期間が長くなるほど金利差が総返済額へ影響する可能性があります。
毎月返済額だけを比べると、変動金利は当初の返済負担を抑えやすい反面、昨今の金利上昇によって返済負担が増える可能性があります。
これに対して全期間固定金利は、借入時に完済までの返済計画を立てやすいため、家計管理のしやすさや返済額の安定性を重視したい方が検討しやすい金利タイプです。
| 金利タイプ | 毎月返済額の特徴 | 家計への安心感 |
|---|---|---|
| 変動金利 | 当初は低めだが将来変動 | 金利上昇時の不確実性 |
| 固定期間選択型 | 一定期間は安定した返済 | 中期的な見通しの立てやすさ |
| 全期間固定金利 | 当初から完済まで一定額 | 長期の返済計画を立てやすい |
金利上昇局面で見る変動金利・固定金利のリスク比較
住宅ローン金利が変化する局面では、変動金利と固定金利それぞれのリスクを理解しておくことが重要です。
とくに変動金利は金利見直しの影響を受けるため、借入額が大きい住宅ローンでは、わずかな金利差でも長期的な返済負担に影響する可能性があります。
一方で、全期間固定金利は、借入後に市場金利が上昇しても契約時に決めた金利が変わらないため、返済計画を立てやすい反面、当初の金利水準が変動金利より高く設定される場合があります。
低い当初金利のメリットと、将来の返済負担が変化するリスクを比較することが重要です。
変動金利型住宅ローンでは、商品によって金利や返済額の見直し方法が異なります。
元利均等返済の一部の商品では、金利を一定期間ごとに見直しながら、毎月返済額について別の見直しルールを設けている場合があります。
その場合、毎月返済額がすぐに大きく変化しなくても、金利上昇によって返済額に占める利息の割合が増え、元金の減り方が遅くなる可能性があります。
そのため、金利だけではなく、元金残高や返済額の内訳も定期的に確認することが大切です。
あわせて、金利や家計状況が変化した場合に、繰上返済や借換えを検討できるよう余裕を持った資金計画を考えておく必要があります。
全期間固定金利は、借入時点で完済までの金利と返済計画が確定するため、家計の見通しを立てやすいことが特徴です。
とくに、今後の収入の変動が読みづらい方や、教育費や老後資金の準備などで家計にゆとりを残しておきたい方にとっては、返済額が変動しない点が判断材料になります。
一方、安定した収入が見込め、余裕資金で繰上返済を行う予定がある方や、将来的な売却・住み替えの可能性がある方などは、変動金利も含めて比較する考え方があります。
ライフプランや収入の安定度、金利上昇への許容度を整理しながら、無理なく返済を続けられる金利タイプを検討しましょう。
| 金利タイプ | 主なリスク | 向いているケース |
|---|---|---|
| 変動金利型 | 将来の返済額増加 | 収入に余裕のある世帯 |
| 全期間固定金利型 | 当初金利水準の高さ | 返済額を安定させたい世帯 |
| 固定期間選択型 | 期間終了後の金利不確実 | 一定期間の安心を重視する世帯 |
名古屋の新築戸建て×ライフプラン別「どっちを選ぶか」
まず、共働きか単独収入か、子育て期かどうかによって、住宅ローンで許容できる金利変動リスクは変わります。
共働きで安定した収入が見込める世帯では、返済額が増えた場合に家計全体で対応できるかを確認したうえで、変動金利型を検討する考え方があります。
一方で、単独収入や収入変動の可能性がある世帯では、毎月の返済額を安定させることを重視し、全期間固定金利型や固定期間選択型を比較する方法があります。
子育て世帯では、教育費が増える時期と住宅ローン返済が重なることも想定しておくことが大切です。
次に、教育費のピークや老後資金づくりを見据えると、変動金利型と固定金利型では家計への影響の出方が異なります。
変動金利型を利用しながら余裕資金で繰上返済を進める場合は、元金を早めに減らすことで将来の利息負担を抑えやすくなる可能性があります。
一方で、教育費が重なる時期に金利が上昇すると家計への影響が大きくなるため、その時期までの返済額を安定させたい場合には、固定期間選択型を含めて比較する方法もあります。
返済期間のどこで金利変動リスクを負えるのかを、教育費や老後資金の予定と重ねて考えることが重要です。
また、ボーナス返済や繰上返済の予定があるかどうかも、金利タイプ選びに関わります。
将来の収入見通しに余裕があり、まとまった繰上返済を計画している方は、変動金利型も選択肢になります。
一方で、ボーナスの金額が変動する可能性がある場合には、ボーナス返済へ依存し過ぎない計画とし、毎月の収入だけでも返済を続けられるかを確認しておくことが大切です。
金利が上昇した場合の返済額もシミュレーションし、無理のない範囲で繰上返済やボーナス返済を組み込みましょう。
| 家計パターン | 向きやすい金利タイプ | 重視したいポイント |
|---|---|---|
| 共働き安定収入世帯 | 変動金利型中心選択 | 繰上返済による総額抑制 |
| 単独収入・パート中心 | 全期間固定金利型重視 | 毎月返済額の安定確保 |
| 子育て・教育費負担期 | 固定期間選択型活用 | 教育費ピーク時の負担平準 |
後悔しないための住宅ローン返済計画と相談のポイント
まず、住宅ローンの返済計画では、毎月返済額が家計を圧迫し過ぎない水準かどうかを確認することが大切です。
返済比率は住宅ローンを検討する際の判断材料の一つですが、適切な水準は世帯収入や生活費、他の借入、今後必要になる教育費などによって異なります。
金融機関から借りられる金額だけでなく、毎月無理なく返し続けられる金額を基準に考えることが重要です。
金利タイプを決める前に、現在の収入と支出を整理し、住宅ローン返済後にも生活費や貯蓄を確保できるか確認しましょう。
次に、金利が上昇した場合にも対応できるよう、事前に家計へ余裕を持たせておくことがポイントです。
毎月の家計から継続的に貯蓄を行い、金利上昇時や収入減少時に一時的な支出へ対応できる資金を確保しておくと、返済計画を維持しやすくなります。
さらに、余裕資金の範囲で繰上返済を活用すれば、元金を減らし、将来の利息負担を抑えられる場合があります。
また、将来の金利や家計状況によっては借換えも選択肢となるため、金利だけでなく借換えに必要な諸費用まで含めて比較することが大切です。
名古屋で新築戸建ての購入を検討しながら住宅ローン相談を行う際には、事前に家計の情報を整理しておくと具体的な返済計画を考えやすくなります。
現在の世帯年収や将来の収入見通し、他のローン残高、毎月の生活費や教育費の見込みなどを書き出しておくと、無理のない借入額や返済期間を検討しやすくなります。
あわせて、今後の家族構成の予定や、車の買い替え、教育費のピーク時期など大きな支出のタイミングも整理しておくと、変動金利と固定金利のどちらを検討するか判断する材料になります。
家計とライフプランを具体的に整理したうえで住宅ローンを比較することが、長期的に無理のない返済計画につながります。
| 確認したい項目 | 具体的な内容 | 判断への役立ち方 |
|---|---|---|
| 返済比率の目安 | 年収に対する返済割合 | 無理のない借入額把握 |
| 生活費の安全ライン | 固定費と変動費の内訳 | 家計圧迫リスクの確認 |
| 将来の大きな支出 | 教育費や車購入の予定 | 金利タイプ選択の材料 |
名古屋で新築戸建てを購入する方の住宅ローンFAQ
名古屋で新築戸建てを購入する場合、変動金利と固定金利のどちらを選べばよいですか?
金利の低さだけではなく、収入の安定度や将来の教育費・老後資金、金利が上昇した場合に家計でどこまで対応できるかを確認して選ぶことが大切です。返済額の変動を受け入れられるか、完済までの返済額を安定させたいかという視点でも比較しましょう。
変動金利を選ぶ場合、どのような点に注意すればよいですか?
将来金利が上昇した場合の返済負担を想定しておくことが重要です。金利だけでなく、毎月返済額や元金残高の変化を確認し、返済額が増えても家計を維持できるかシミュレーションしておきましょう。
子育て世帯は固定金利を選んだ方がよいのでしょうか?
子育て世帯だから固定金利が適していると一律には決められません。教育費が増える時期に住宅ローン返済額まで増えた場合に対応できるかを確認し、変動金利・全期間固定金利・固定期間選択型を比較することが大切です。
住宅ローンはボーナス返済を利用した方がよいですか?
ボーナス返済を利用する場合は、賞与額が変動したときにも返済を続けられるか確認する必要があります。ボーナスへ依存し過ぎず、毎月の収入を基準に無理のない返済計画を立てたうえで検討しましょう。
名古屋で新築戸建ての住宅ローン相談をする前に準備しておくものはありますか?
世帯年収や毎月の生活費、現在のローン残高、教育費の見込み、車の買い替えなど将来予定している大きな支出を整理しておくと相談しやすくなります。現在の家計だけでなく、今後の働き方や家族構成も含めて考えておくと、借入額や金利タイプを比較する材料になります。
まとめ
変動金利と固定金利には、それぞれメリットとリスクがあり、「どちらが正解か」は家計やライフプランによって異なります。
収入の安定度、今後の働き方、教育費や老後資金などを整理し、金利が上昇した場合にも無理なく返済できるかを確認することが大切です。
毎月返済額だけでなく、将来の大きな支出や繰上返済の予定も含めて比較することで、自分たちに合う金利タイプを検討しやすくなります。
当社では、新築戸建て購入と住宅ローンの両面から、お客様の状況に合わせた資金計画や住まい探しをサポートしています。
変動金利か固定金利か迷われている方や、名古屋市周辺で無理のない新築戸建て購入予算を整理したい方は、お気軽にご相談ください。
名古屋市周辺で新築戸建てをご検討中の方へ
物件探しから見学、資金計画のご相談まで。
ご希望のエリアやご予算に合わせて、丁寧にご案内いたします。
完成前だからこそ選べる先行者特典です。気になる物件がある方は、お早めにご相談ください。
定休日:毎週水曜日