変動金利と固定金利どっちがお得?30代が後悔しない住宅ローン金利の選び方
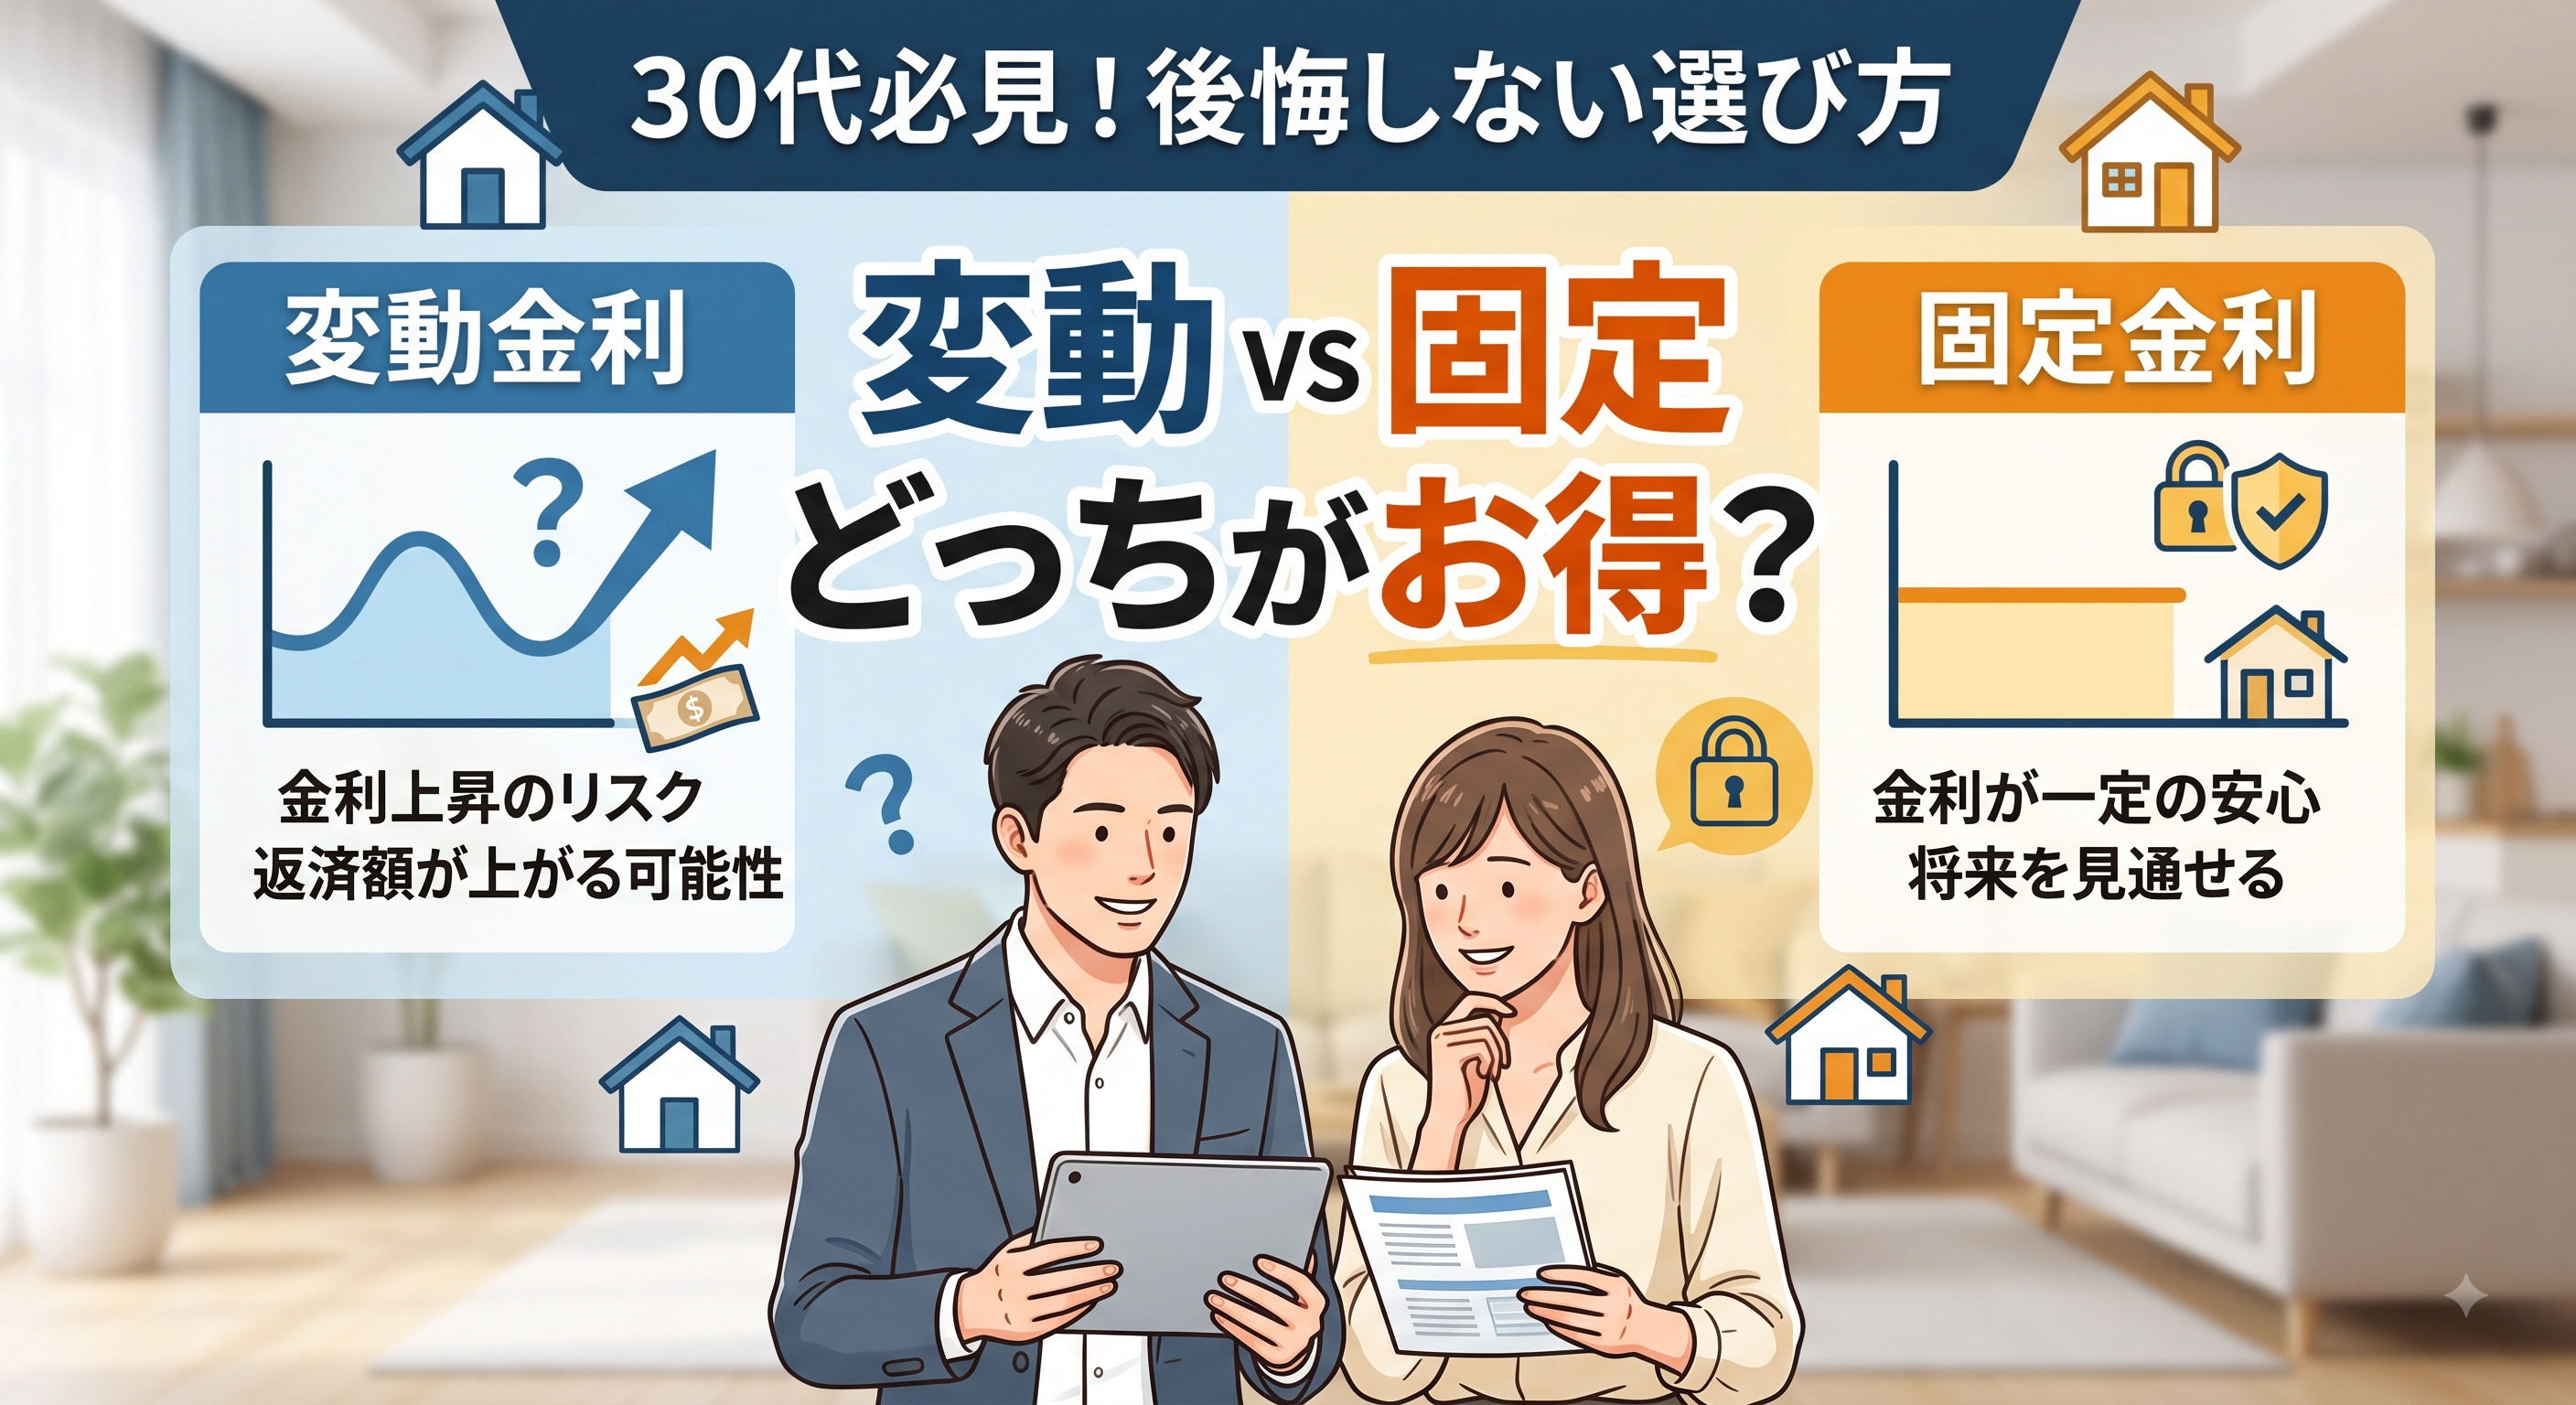
住宅ローンの変動金利と固定金利、どっちを選ぶべきか。
特に30代の方から、このようなご相談を受けることが増えています。
今後の金利動向が読みにくい中で、返済額がどのくらい変わる可能性があるのか、自分の家計やライフプランに合うのはどちらなのか、不安を抱えたまま契約に進むのは避けたいところです。
この記事では、変動金利と固定金利の基本から、30代ならではの子育てや転職、老後準備といった将来設計との関係まで、判断に必要なポイントを順番に整理していきます。
名古屋市周辺で新築戸建てを検討している方も、ご自身にとってどちらが合うのかを考えるための参考にしてください。
この記事で分かること
変動金利は借入当初の返済額を抑えやすい一方、将来の金利上昇によって返済負担が増える可能性があります。固定金利は当初の返済額が高くなりやすいものの、返済額を見通しやすい点が特徴です。30代では、現在の金利だけでなく、教育費や収入変動、返済期間、貯蓄余力まで含めて、自分の家計がどの程度の変化に耐えられるかを基準に選ぶことが重要です。
30代が押さえるべき住宅ローン金利の基本
住宅ローンの金利タイプは大きく分けて、変動金利型と固定金利型があります。
変動金利型は、金融情勢や政策金利の動きに応じて、返済途中でも一定のタイミングで金利が見直される仕組みです。
一方、全期間固定金利型は借入時の金利が返済終了まで変わらないため、返済計画を立てやすいという特徴があります。
また、一定期間だけ金利を固定する固定金利期間選択型もあり、代表的な金利タイプとして国土交通省や金融経済教育推進機構でも整理されています。
一般に、借入時点の金利水準だけを見ると、変動金利型の方が全期間固定金利型より低く設定されていることが多いです。
その一方で、全期間固定金利型は、将来の金利上昇による返済額増加の心配がなく、長期にわたる安心感が得られます。
固定金利期間選択型は、一定期間は返済額が変わらず、その後に変動金利型などへ変更する仕組みであり、途中から返済額が増減する可能性があります。
同じ住宅ローンでも金利タイプによって、当初の金利水準と将来の返済額の見え方が大きく異なります。
金利タイプによる返済額の変化を考える際には、「毎月の返済額」と「総返済額」の両方を見ることが重要です。
変動金利型は、金利が低い状態が長く続けば総返済額を抑えられる一方で、金利が上昇した場合には、見直し後に毎月の返済額や総返済額が増えるリスクがあります。
全期間固定金利型は、当初の返済額は変動金利型より高くなりやすいものの、完済までの返済総額が借入時点でほぼ把握でき、家計管理がしやすい点が利点です。
固定金利期間選択型は、固定期間終了後にその時点の金利水準で金利タイプを選び直す必要があり、更新時の金利環境によって負担が変わる点に注意が必要です。
30代が金利タイプを選ぶ際には、今後のライフプランとの関係も欠かせません。
子育て期に教育費などの支出が増える見込みがあれば、急な返済額の増加をどこまで許容できるかをあらかじめ考えておくことが大切です。
転職や独立などで収入が変動しやすい計画がある場合は、返済額が一定の全期間固定金利型を選ぶか、変動金利型でも余裕資金を持ったうえで慎重に検討する必要があります。
老後資金の準備も見据えながら、家計全体の収支と貯蓄計画に合った金利タイプを選ぶことが、30代の住宅ローン選びの基本となります。
| 金利タイプ | 主な特徴 | 30代が意識したい点 |
|---|---|---|
| 変動金利型 | 当初金利が低く返済額軽め | 将来の金利上昇リスク確認 |
| 全期間固定金利型 | 完済まで返済額がほぼ一定 | 家計管理のしやすさ重視 |
| 固定金利期間選択型 | 一定期間のみ返済額が固定 | 固定期間終了後の負担を想定 |
変動金利は本当にお得?今後の金利動向と注意点
変動金利が「お得」と言われてきた大きな理由は、長く続いた低金利環境の中で、借入当初の金利水準が固定金利より低かったためです。
しかし、日本では日銀のマイナス金利政策が解除され、無担保コール翌日物金利の誘導目標も引き上げられるなど、金融政策が転換しつつあります。
国土交通省や全国銀行協会も、住宅ローンの金利変動リスクへの注意喚起を強化しており、今後は「今の低金利がずっと続く」とは考えにくい状況です。
そのため、30代が変動金利を検討する際は、これまでの常識にとらわれず、最新の金利動向を踏まえて判断することが重要です。
政策金利が上昇すると、金融機関の短期の調達コストも高くなり、変動金利型住宅ローンの店頭金利に反映されやすくなります。
一般に変動金利は半年ごとに金利が見直され、多くの場合、返済額は5年ごとに見直す仕組みが採用されているため、金利上昇の局面では元金がなかなか減らないという現象が起こり得ます。
国土交通省の資料でも、変動金利型は当初金利が低い一方で、返済途中の金利上昇リスクがあることが整理されています。
「毎月の返済額が今よりどれくらい増える可能性があるか」を、金利上昇パターンごとにシミュレーションしておくことが不可欠です。
30代が変動金利を選ぶ場合は、まず家計にどれだけ余裕があるかを具体的な数字で確認しておくことが大切です。
例えば、毎月返済額が2〜3万円増えても、教育費や生活費、老後資金の積立を無理なく続けられるかを点検しておくと安心です。
あわせて、繰上返済を計画的に行うことで、金利上昇前に元金を減らし、総返済額の増加を抑えるという対策も有効です。
家計の余裕度と繰上返済の実行可能性を見極めたうえで、変動金利のメリットをどこまで生かせるかを検討することが、30代にとって重要な視点になります。
| 確認したいポイント | 具体的なチェック内容 | 変動金利利用時の考え方 |
|---|---|---|
| 家計の余裕度 | 返済額増加時の耐性 | 毎月数万円増でも対応 |
| 貯蓄残高 | 生活費半年分の確保 | 金利上昇期の安心材料 |
| 繰上返済計画 | 年1回の実行目標額 | 元金圧縮で金利負担減 |
固定金利で安心を買う?30代に向くケースとデメリット
固定金利には、返済期間中の金利がずっと変わらない全期間固定金利と、借入当初の一定期間だけ金利が固定される当初固定金利があります。
いずれも、返済額が急に増えにくいことから、長期の資金計画を立てやすい点が共通した特徴です。
特に全期間固定金利は、契約時に完済までの金利が確定するため、将来の金利上昇リスクをほぼ排除できるとされています。
一方で、当初固定金利は固定期間終了後に金利や返済額が変わるため、その後の見直しを前提に検討する必要があります。
ただし、固定金利は変動金利に比べて、借入当初の適用金利が高めになる傾向があります。
国土交通省や金融経済教育推進機構の資料でも、全期間固定金利の水準は、変動金利型より高い一例が示されており、この差が総返済額の違いにつながります。
また、毎月返済額も固定金利の方が大きくなりやすいため、返済比率が高くなりやすい点にも注意が必要です。
そのため、金利の安心感を重視しつつも、家計に無理のない返済額かどうかを、事前に十分シミュレーションして確認することが重要です。
30代が固定金利を選びやすいのは、今後の収入や支出の見通しを踏まえて、返済額の安定を特に重視したい場合です。
例えば、共働きであっても今後の育休や時短勤務で世帯収入が変動する可能性があるときや、教育費や老後資金の準備など、長期的な支出が見込まれるときには、返済額が一定である安心感が家計管理のしやすさにつながります。
また、自営業や歩合制などで収入が変動しやすい人の場合も、返済額が読みにくいと家計全体のリスクが高まるため、固定金利であらかじめ返済額を固めておく選択が候補になります。
自分と家族の将来設計を具体的に描いたうえで、固定金利の安心感にどれだけ価値を感じるかが判断のポイントになります。
| 項目 | 全期間固定金利 | 当初固定金利 |
|---|---|---|
| 金利が変わらない期間 | 完済までの全期間 | 当初数年から十数年 |
| 毎月返済額の安定性 | 返済額が常に一定 | 固定期間中は一定 |
| 30代に向く主な条件 | 長期の安心を最重視 | 当初負担を抑えたい |
30代は変動金利と固定金利どっちがお得かの判断ステップ
まずは現在の家計状況を整理して、どの程度の金利変動に耐えられるかを確認することが大切です。
具体的には、世帯の手取り収入、毎月の固定的な支出、現時点の貯蓄額、今後増える見込みの扶養家族の有無などを一覧にすると、返済に回せる上限額が見えやすくなります。
国土交通省なども、金利変動リスクに備えるには返済額に余裕を持たせることが重要だとしています。
そのうえで、返済額が手取り収入のどの程度までなら無理なく続けられるか、自分なりの基準を決めておくと、金利タイプ選びの判断軸が明確になります。
次に、返済期間や借入額によって、変動金利と固定金利の有利さが変わる点を押さえておきます。
一般に、返済期間が長く、借入額が大きいほど、将来の金利上昇による総返済額の増加リスクは高くなります。
一方で、返済期間を短くできる場合や、早めに繰上返済を行う計画がある場合は、当初金利の低い変動金利を選ぶことで利息負担を抑えられる可能性があります。
何年かけてどの程度返すのかという返済計画を具体的に描いたうえで、どちらの金利タイプが自分のケースに近いかを比較検討することが大切です。
それでも決めきれない場合は、金利タイプの組み合わせや、一定期間ごとの見直し、専門家への相談を活用する方法があります。
住宅金融支援機構や全国銀行協会などは、変動金利と固定金利を組み合わせたり、全期間固定を選ぶことで、金利リスクを抑える考え方を紹介しています。
また、多くの金融機関では、一定の条件のもとで借入後に金利タイプを変更できる制度も用意されています。
公的機関や金融経済教育機関が提供する情報や相談窓口も活用し、将来の収入や家族構成の変化まで見据えて選択することが大切です。
| 家計チェックの観点 | 変動金利が向く状況 | 固定金利が向く状況 |
|---|---|---|
| 毎月の家計余裕額 | 金利上昇後も余裕確保 | 返済額増加は不安要因 |
| 返済期間と借入額 | 短期返済や少額借入 | 長期返済や高額借入 |
| 今後のライフイベント | 収入増の見込みが高い | 支出増で家計が不安定 |
名古屋市周辺で30代が住宅ローン金利を選ぶ際のよくある質問
30代なら変動金利と固定金利のどちらを選ぶべきですか?
年齢だけで決めるのではなく、家計の余裕度や返済期間、教育費など今後の支出、収入の安定性を踏まえて判断することが大切です。金利上昇後も返済に余裕を持てるなら変動金利を検討しやすく、返済額を長期間一定にしたい場合は固定金利が比較しやすくなります。
変動金利を選ぶ場合、どのくらい家計に余裕を持たせればよいですか?
本文では、毎月の返済額が2〜3万円増えた場合でも、生活費や教育費、老後資金の積立を続けられるか確認する考え方を紹介しています。あわせて、急な支出へ対応できる貯蓄を確保し、金利上昇時の返済額を複数の条件でシミュレーションしておくと判断しやすくなります。
固定金利は変動金利より損になりますか?
固定金利は当初の金利や毎月返済額が変動金利より高くなりやすい一方、将来の金利上昇によって返済額が増える不安を抑えやすい点が特徴です。単純な金利の低さだけでなく、返済額を一定にできる安心感を家計上どの程度重視するかで判断しましょう。
子育て中の30代は固定金利の方が安心ですか?
教育費など将来の支出が増える時期に住宅ローンの返済額まで変動することを避けたい場合は、固定金利の安定性が判断材料になります。一方、十分な貯蓄や返済余力があり、金利上昇にも対応できる家計であれば、変動金利も選択肢になります。
名古屋市周辺で住宅ローンを検討するとき、金利タイプはいつ決めればよいですか?
物件価格だけを先に決めるのではなく、物件探しの早い段階から毎月返済額と金利タイプを含めた資金計画を試算しておくと安心です。変動金利と固定金利の両方で返済額を比較し、教育費や貯蓄などを差し引いても家計に余裕が残る購入予算を整理してから物件を選びましょう。
まとめ
30代が「変動金利と固定金利どっちがお得か」を判断するには、今の金利水準だけでなく、家計の余裕度や将来の収入見通しを整理することが大切です。
変動金利は当初の返済額を抑えやすい一方、金利上昇リスクへの備えと繰上返済の計画が重要です。
固定金利は毎月の返済額が変わりにくく、子育てや老後準備など長期の家計管理をしやすいメリットがあります。
どちらが得かだけでなく、金利や収入が変化しても無理なく返済を続けられるかを基準に選ぶことが重要です。
迷われる方は、返済シミュレーションや将来の資金計画を一緒に確認しながら、最適な金利タイプを提案いたしますので、ぜひお気軽にお問い合わせください。
名古屋市周辺で新築戸建てをご検討中の方へ
物件探しから見学、資金計画のご相談まで。
変動金利・固定金利の違いや将来の返済額、ライフプランも踏まえて、ご希望に合う住まい探しを丁寧にご案内いたします。
完成前だからこそ選べる先行者特典です。気になる物件がある方は、お早めにご相談ください。
定休日:毎週水曜日